Domain wunscht.de kaufen?
Wir ziehen mit dem Projekt
wunscht.de um.
Sind Sie am Kauf der Domain
wunscht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wunscht.de kaufen?
Warum wird Bahasa Indonesia mit dem lateinischen Alphabet geschrieben?
Bahasa Indonesia wird mit dem lateinischen Alphabet geschrieben, da es während der Kolonialzeit von den Niederländern beeinflusst wurde. Die Niederländer führten das lateinische Alphabet ein, um die Sprache zu romanisieren und die Kommunikation zu erleichtern. Heute wird das lateinische Alphabet weiterhin verwendet, da es praktisch ist und die Verständigung mit anderen Sprachen erleichtert. **
Wann darf die Bank Vorfälligkeitsentschädigung verlangen?
Die Bank darf eine Vorfälligkeitsentschädigung verlangen, wenn ein Kreditnehmer seinen Kredit vorzeitig zurückzahlt, bevor die vereinbarte Laufzeit abgelaufen ist. Dies dient dazu, die entgangenen Zinszahlungen der Bank zu kompensieren. Die genauen Bedingungen und Höhe der Vorfälligkeitsentschädigung sind im Kreditvertrag festgelegt. In der Regel wird die Vorfälligkeitsentschädigung fällig, wenn der Kreditnehmer eine Sondertilgung leistet oder den Kredit komplett vorzeitig ablöst. Es ist wichtig, sich vorzeitig über die möglichen Kosten einer vorzeitigen Rückzahlung bei der Bank zu informieren. **


Ähnliche Suchbegriffe für Bank Indonesia
Top-Angebote
Produkte zum Begriff Bank Indonesia:
-
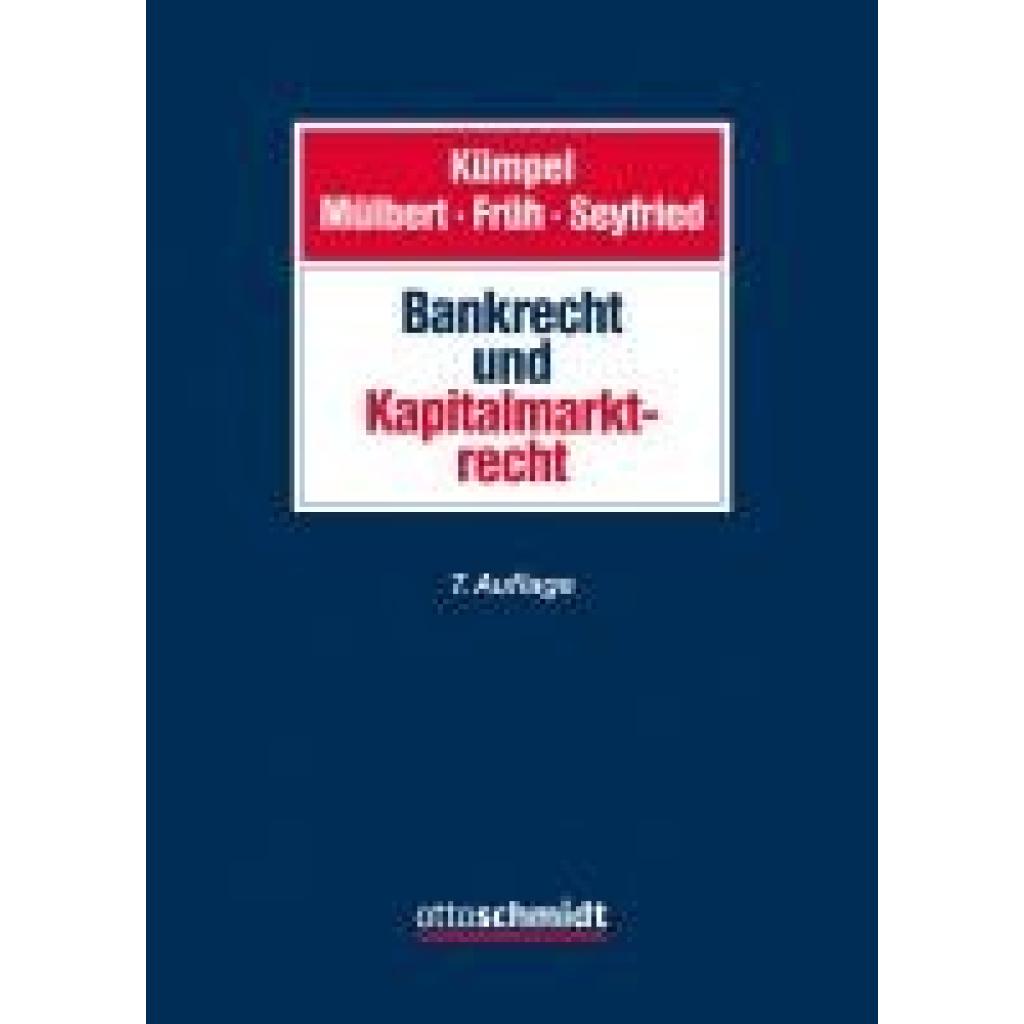
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herlitz Füllhalter my.pen Indonesia Pink MKunststoff, Metall Ergonomische Griffzone Für Links- Und Rechtshänder, Mit Druckstabiler Edelstahlfeder Und Hochwertigem Metallclip, Feder: M Inkl. 1 Patrone Blau. Farbe/style: Indonesia Pink. Inhalt: 1 Stück.13,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Borobudur Temple, Indonesia - 1000 Piece Jigsaw PuzzleDieses 1000-teile-puzzle Bietet Ein Anspruchsvolles Und Zugleich Bereicherndes Puzzle-erlebnis. Es Zeigt Den Borobudur-tempel, Ein Unesco-welterbe Und Das Größte Buddhistische Monument Der Welt. Ideal Für Puzzle-liebhaber Und Kulturinteressierte.18,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter



-
Wann darf die Bank keine Vorfälligkeitsentschädigung verlangen?
Die Bank darf keine Vorfälligkeitsentschädigung verlangen, wenn der Kreditnehmer das Darlehen durch Eigenkapital oder eine andere nicht von der Bank bereitgestellte Finanzierungsmöglichkeit vorzeitig zurückzahlt. Zudem entfällt die Vorfälligkeitsentschädigung, wenn der Kreditvertrag eine Klausel enthält, die besagt, dass keine solche Entschädigung fällig wird. Auch bei einer außerordentlichen Kündigung des Kreditvertrags durch die Bank aufgrund eines Zahlungsrückstands des Kreditnehmers darf keine Vorfälligkeitsentschädigung verlangt werden. Generell ist es wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass die Bank keine unzulässige Vorfälligkeitsentschädigung verlangt. **
-
Was darf die Bank an Vorfälligkeitsentschädigung verlangen?
Was darf die Bank an Vorfälligkeitsentschädigung verlangen? Die Höhe der Vorfälligkeitsentschädigung hängt von verschiedenen Faktoren ab, wie z.B. der Restlaufzeit des Darlehens, dem aktuellen Zinssatz, dem Zeitpunkt der vorzeitigen Rückzahlung und den entgangenen Zinsen für die Bank. Grundsätzlich darf die Bank nur die tatsächlich entstandenen finanziellen Verluste durch die vorzeitige Rückzahlung verlangen, jedoch darf sie keine überhöhten Gebühren oder Strafen erheben. Es ist ratsam, die genauen Bedingungen für die Vorfälligkeitsentschädigung im Darlehensvertrag zu prüfen und sich gegebenenfalls rechtlich beraten zu lassen. **
-
Welche Art der Bürgschaft wird die Bank verlangen?
Welche Art der Bürgschaft wird die Bank verlangen, um sicherzustellen, dass das geliehene Geld zurückgezahlt wird? Wird eine personenbezogene Bürgschaft benötigt, bei der eine Einzelperson für die Schulden haftet, oder wird eine Sachbürgschaft akzeptiert, bei der ein materieller Gegenstand als Sicherheit dient? Sind auch andere Formen der Bürgschaft möglich, wie beispielsweise eine selbstschuldnerische Bürgschaft, bei der der Bürge sofort haftet, ohne dass zuerst der Kreditnehmer zahlungsunfähig sein muss? Es ist wichtig, diese Details im Voraus zu klären, um Missverständnisse oder Probleme bei der Kreditvergabe zu vermeiden. **
-
Was ist ein Geschenk an die Bank für den Hauskauf?
Ein Geschenk an die Bank für den Hauskauf bezieht sich in der Regel auf eine zusätzliche Zahlung oder Vergünstigung, die der Kreditnehmer der Bank gewährt, um die Kreditbedingungen zu verbessern. Dies kann beispielsweise eine höhere Anzahlung sein, um den Zinssatz zu senken oder eine zusätzliche Gebühr zu zahlen, um die Kreditlaufzeit zu verkürzen. Es ist eine Möglichkeit, das Vertrauen der Bank zu stärken und potenzielle Vorteile für den Kreditnehmer zu erzielen. **
Welche Art von Bank, eine normale Bank oder eine private Bank?
Es gibt verschiedene Arten von Banken, darunter normale Banken und private Banken. Eine normale Bank ist eine Bank, die allgemeine Bankdienstleistungen für die breite Öffentlichkeit anbietet, wie z.B. Konten, Kredite und Zahlungsabwicklung. Eine private Bank hingegen richtet sich in der Regel an vermögende Kunden und bietet spezialisierte Dienstleistungen wie Vermögensverwaltung, Anlageberatung und maßgeschneiderte Finanzlösungen an. **
Welche Bank gehört zur Sparda Bank?
Welche Bank gehört zur Sparda Bank? Die Sparda Bank ist Teil des genossenschaftlichen Bankensektors und gehört somit zu den Genossenschaftsbanken. Sie ist ein Zusammenschluss von regionalen Sparda-Banken, die jeweils eigenständig agieren, aber unter dem Dach des Bundesverbandes der Deutschen Volksbanken und Raiffeisenbanken (BVR) zusammenarbeiten. Die Sparda Banken sind in Deutschland weit verbreitet und bieten ihren Kunden neben klassischen Bankdienstleistungen auch verschiedene Finanzprodukte an. Sie zeichnen sich durch ihre genossenschaftliche Struktur und ihre Nähe zu den Mitgliedern aus. **
Top-Angebote
Produkte zum Begriff Bank Indonesia:
-
Indonesia Travel Guide, RatgeberDer "Indonesia Travel Guide" von Turtle Travel Edition ist ein umfassender Ratgeber, der Reisenden wertvolle Informationen über Indonesien bietet. Dieses Buch ist besonders nützlich für diejenigen, die die Vielfalt und Schönheit dieses archipelartigen Landes erkunden möchten. Indonesien, das aus etwa 17.508 Inseln besteht, ist nicht nur das viertbevölkerungsreichste Land der Welt, sondern auch ein Ort, der reich an Kultur und Natur ist. Der Ratgeber behandelt die wichtigsten Reiseziele, kulturelle Highlights und praktische Tipps, um das Beste aus einem Aufenthalt in Indonesien herauszuholen. Von den pulsierenden Städten wie Jakarta bis hin zu den atemberaubenden Landschaften auf Bali und den anderen Inseln bietet dieser Leitfaden eine Fülle von Informationen, die sowohl für Erstbesucher als auch für erfahrene Reisende von Nutzen sind. Die Inhalte basieren auf Artikeln aus freien Quellen, was eine breite Perspektive auf die verschiedenen Aspekte des Reisens in Indonesien ermöglicht.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum wird Bahasa Indonesia mit dem lateinischen Alphabet geschrieben?
Bahasa Indonesia wird mit dem lateinischen Alphabet geschrieben, da es während der Kolonialzeit von den Niederländern beeinflusst wurde. Die Niederländer führten das lateinische Alphabet ein, um die Sprache zu romanisieren und die Kommunikation zu erleichtern. Heute wird das lateinische Alphabet weiterhin verwendet, da es praktisch ist und die Verständigung mit anderen Sprachen erleichtert. **
-
Wann darf die Bank Vorfälligkeitsentschädigung verlangen?
Die Bank darf eine Vorfälligkeitsentschädigung verlangen, wenn ein Kreditnehmer seinen Kredit vorzeitig zurückzahlt, bevor die vereinbarte Laufzeit abgelaufen ist. Dies dient dazu, die entgangenen Zinszahlungen der Bank zu kompensieren. Die genauen Bedingungen und Höhe der Vorfälligkeitsentschädigung sind im Kreditvertrag festgelegt. In der Regel wird die Vorfälligkeitsentschädigung fällig, wenn der Kreditnehmer eine Sondertilgung leistet oder den Kredit komplett vorzeitig ablöst. Es ist wichtig, sich vorzeitig über die möglichen Kosten einer vorzeitigen Rückzahlung bei der Bank zu informieren. **
-
Wann darf die Bank keine Vorfälligkeitsentschädigung verlangen?
Die Bank darf keine Vorfälligkeitsentschädigung verlangen, wenn der Kreditnehmer das Darlehen durch Eigenkapital oder eine andere nicht von der Bank bereitgestellte Finanzierungsmöglichkeit vorzeitig zurückzahlt. Zudem entfällt die Vorfälligkeitsentschädigung, wenn der Kreditvertrag eine Klausel enthält, die besagt, dass keine solche Entschädigung fällig wird. Auch bei einer außerordentlichen Kündigung des Kreditvertrags durch die Bank aufgrund eines Zahlungsrückstands des Kreditnehmers darf keine Vorfälligkeitsentschädigung verlangt werden. Generell ist es wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass die Bank keine unzulässige Vorfälligkeitsentschädigung verlangt. **
-
Was darf die Bank an Vorfälligkeitsentschädigung verlangen?
Was darf die Bank an Vorfälligkeitsentschädigung verlangen? Die Höhe der Vorfälligkeitsentschädigung hängt von verschiedenen Faktoren ab, wie z.B. der Restlaufzeit des Darlehens, dem aktuellen Zinssatz, dem Zeitpunkt der vorzeitigen Rückzahlung und den entgangenen Zinsen für die Bank. Grundsätzlich darf die Bank nur die tatsächlich entstandenen finanziellen Verluste durch die vorzeitige Rückzahlung verlangen, jedoch darf sie keine überhöhten Gebühren oder Strafen erheben. Es ist ratsam, die genauen Bedingungen für die Vorfälligkeitsentschädigung im Darlehensvertrag zu prüfen und sich gegebenenfalls rechtlich beraten zu lassen. **
Ähnliche Suchbegriffe für Bank Indonesia
-
Herlitz Füllhalter my.pen Indonesia Pink MKunststoff, Metall Ergonomische Griffzone Für Links- Und Rechtshänder, Mit Druckstabiler Edelstahlfeder Und Hochwertigem Metallclip, Feder: M Inkl. 1 Patrone Blau. Farbe/style: Indonesia Pink. Inhalt: 1 Stück.13,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Borobudur Temple, Indonesia - 1000 Piece Jigsaw PuzzleDieses 1000-teile-puzzle Bietet Ein Anspruchsvolles Und Zugleich Bereicherndes Puzzle-erlebnis. Es Zeigt Den Borobudur-tempel, Ein Unesco-welterbe Und Das Größte Buddhistische Monument Der Welt. Ideal Für Puzzle-liebhaber Und Kulturinteressierte.18,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Welche Art der Bürgschaft wird die Bank verlangen?
Welche Art der Bürgschaft wird die Bank verlangen, um sicherzustellen, dass das geliehene Geld zurückgezahlt wird? Wird eine personenbezogene Bürgschaft benötigt, bei der eine Einzelperson für die Schulden haftet, oder wird eine Sachbürgschaft akzeptiert, bei der ein materieller Gegenstand als Sicherheit dient? Sind auch andere Formen der Bürgschaft möglich, wie beispielsweise eine selbstschuldnerische Bürgschaft, bei der der Bürge sofort haftet, ohne dass zuerst der Kreditnehmer zahlungsunfähig sein muss? Es ist wichtig, diese Details im Voraus zu klären, um Missverständnisse oder Probleme bei der Kreditvergabe zu vermeiden. **
-
Was ist ein Geschenk an die Bank für den Hauskauf?
Ein Geschenk an die Bank für den Hauskauf bezieht sich in der Regel auf eine zusätzliche Zahlung oder Vergünstigung, die der Kreditnehmer der Bank gewährt, um die Kreditbedingungen zu verbessern. Dies kann beispielsweise eine höhere Anzahlung sein, um den Zinssatz zu senken oder eine zusätzliche Gebühr zu zahlen, um die Kreditlaufzeit zu verkürzen. Es ist eine Möglichkeit, das Vertrauen der Bank zu stärken und potenzielle Vorteile für den Kreditnehmer zu erzielen. **
-
Welche Art von Bank, eine normale Bank oder eine private Bank?
Es gibt verschiedene Arten von Banken, darunter normale Banken und private Banken. Eine normale Bank ist eine Bank, die allgemeine Bankdienstleistungen für die breite Öffentlichkeit anbietet, wie z.B. Konten, Kredite und Zahlungsabwicklung. Eine private Bank hingegen richtet sich in der Regel an vermögende Kunden und bietet spezialisierte Dienstleistungen wie Vermögensverwaltung, Anlageberatung und maßgeschneiderte Finanzlösungen an. **
-
Welche Bank gehört zur Sparda Bank?
Welche Bank gehört zur Sparda Bank? Die Sparda Bank ist Teil des genossenschaftlichen Bankensektors und gehört somit zu den Genossenschaftsbanken. Sie ist ein Zusammenschluss von regionalen Sparda-Banken, die jeweils eigenständig agieren, aber unter dem Dach des Bundesverbandes der Deutschen Volksbanken und Raiffeisenbanken (BVR) zusammenarbeiten. Die Sparda Banken sind in Deutschland weit verbreitet und bieten ihren Kunden neben klassischen Bankdienstleistungen auch verschiedene Finanzprodukte an. Sie zeichnen sich durch ihre genossenschaftliche Struktur und ihre Nähe zu den Mitgliedern aus. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.